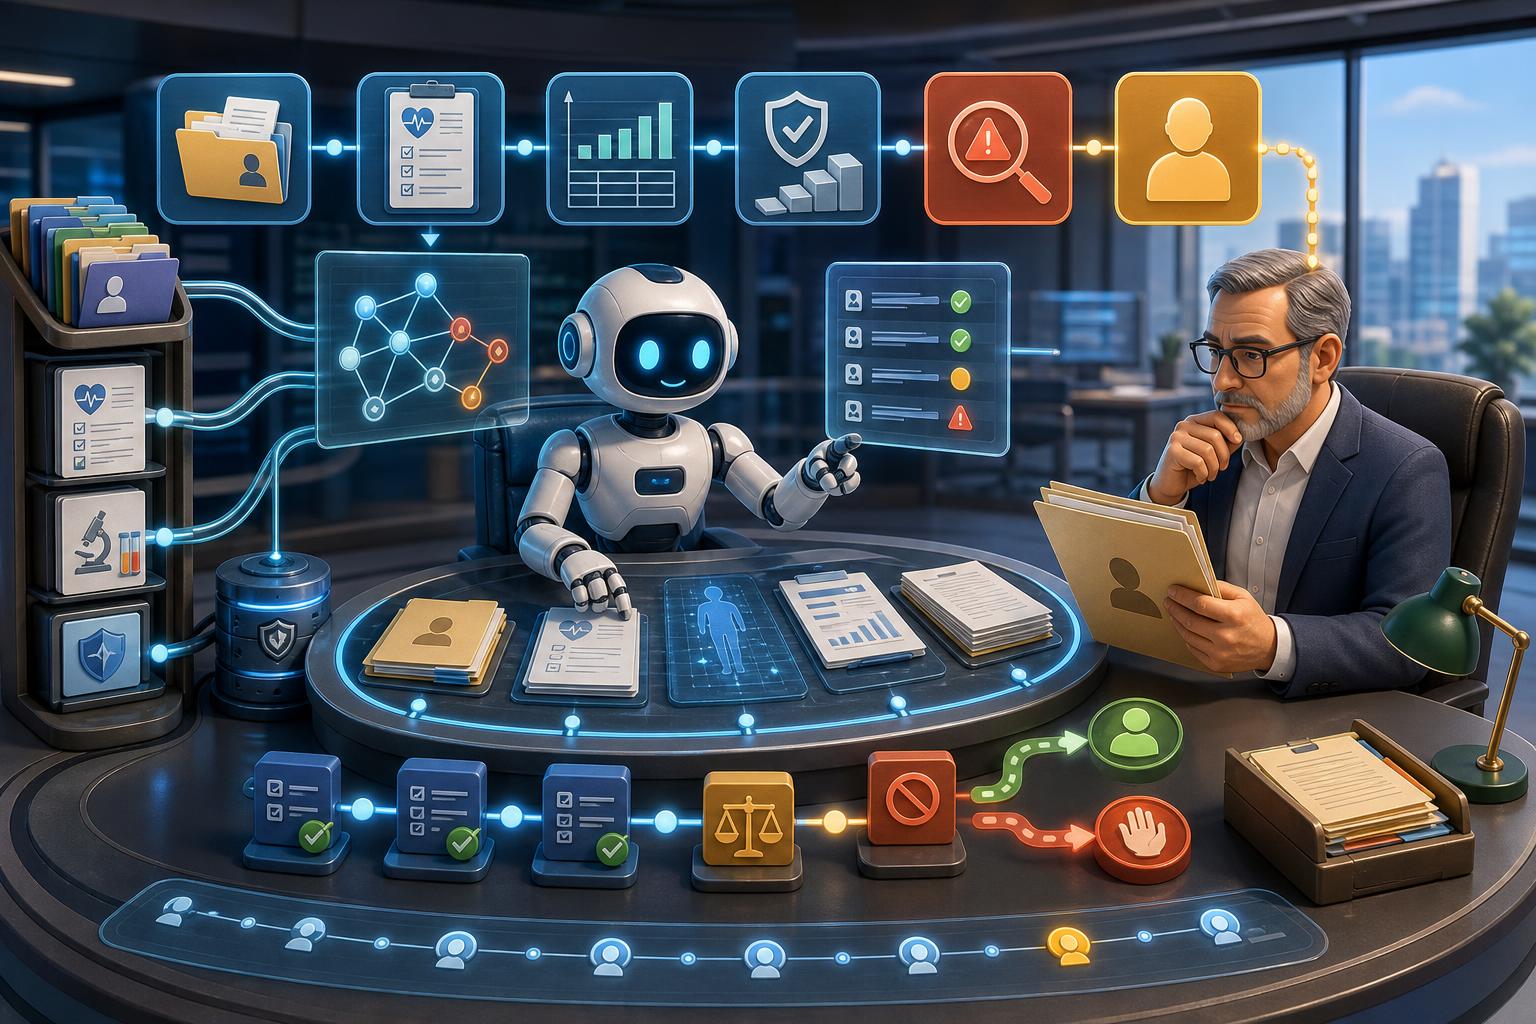
Perpindahan dari generative AI menuju agentic AI di perusahaan asuransi tidak semestinya terjadi hanya karena teknologi model bahasa semakin maju. Dalam lingkungan enterprise, khususnya asuransi kesehatan, keputusan membawa AI ke production harus dipicu oleh kebutuhan bisnis yang sangat jelas, disertai tata kelola, pengendalian risiko, auditability, serta batas kewenangan yang tegas. Di titik inilah pertanyaan strategis berubah. Fokusnya bukan lagi apakah AI mampu membaca dokumen, membuat ringkasan, menjawab pertanyaan, atau membantu staf memahami informasi. Kemampuan tersebut pada dasarnya sudah berada dalam cakupan generative AI. Pertanyaan yang lebih penting adalah apakah AI dapat membantu menjalankan proses bisnis yang terdiri dari banyak tahapan, mengambil data dari beberapa sumber, memeriksa aturan satu per satu, mengetahui kapan proses bisa dilanjutkan, dan mengetahui kapan ia harus berhenti lalu menyerahkan keputusan kepada manusia.
Underwriting menjadi use case yang sangat relevan untuk menguji perubahan paradigma tersebut. Underwriting kesehatan bukanlah satu pertanyaan sederhana seperti, “Apakah calon tertanggung ini dapat diterima?” Proses ini adalah evaluasi risiko yang berlapis. Underwriter menilai usia, pekerjaan, penghasilan, relasi antara penghasilan dengan premi atau nilai pertanggungan, deklarasi kesehatan, indeks massa tubuh, status merokok, riwayat penyakit, hasil pemeriksaan medis bila tersedia, riwayat polis dan klaim, serta kemungkinan kebutuhan eskalasi ke level otorisasi yang lebih tinggi. Setiap parameter dapat memunculkan pertanyaan lanjutan, kebutuhan evidence tambahan, rule lain yang harus diuji, atau keputusan bahwa kasus sudah berada di luar batas kewenangan sistem.
Karena itu, underwriting juga sangat berguna untuk membedakan generative AI dari agentic AI. Generative AI dapat merangkum medical declaration, menjelaskan penyakit, atau membantu pencarian informasi. Namun agentic AI memiliki mandat yang berbeda. Agent harus mengetahui apa yang perlu diperiksa, sumber data mana yang harus diakses, aturan mana yang harus dievaluasi, urutan evaluasinya, apakah evidence sudah cukup, apakah ada konflik antar-data, dan kapan kasus harus dialihkan kepada human underwriter. Dengan kata lain, nilai bisnis tertinggi tidak terletak pada kemampuan menghasilkan teks, melainkan pada kemampuan mengorkestrasi keputusan operasional dalam boundary yang dapat dipertanggungjawabkan.
Konteks industri global mendukung pandangan bahwa sektor asuransi memang sedang berada pada fase transisi, bukan fase kematangan penuh. EY melaporkan bahwa 53 persen perusahaan asuransi yang disurvei masih berada pada tahap awal integrasi agentic AI, 27 persen baru partially integrated, dan 57 persen memperkirakan use case agentic AI baru akan fully built and integrated dalam satu sampai dua tahun ke depan [1]. Temuan ini penting karena memperlihatkan bahwa pergeseran dari eksperimen menuju deployment operasional belum selesai secara industri. Maka, organisasi yang ingin membawa agentic AI ke production perlu alasan bisnis yang konkret, bukan sekadar dorongan mengikuti tren teknologi.
Trigger sebenarnya sering kali bukan AI itu sendiri, melainkan bottleneck bisnis yang terlalu jelas untuk diabaikan. Dalam banyak proses underwriting tradisional, waktu underwriter habis bukan hanya untuk risk judgment, tetapi juga untuk mengumpulkan konteks kasus, membuka beberapa sistem, membaca dokumen, memeriksa kelengkapan, memindahkan informasi dari satu aplikasi ke aplikasi lain, dan melakukan repetitive checking. Artinya, sebagian besar energi operasional terserap oleh pekerjaan persiapan dan verifikasi sebelum professional judgment benar-benar digunakan. Di titik ini, pertanyaan bisnis yang relevan bukan lagi, “Bisakah AI membantu underwriter membaca dokumen?” Pertanyaan yang lebih bernilai adalah, “Bisakah AI menjalankan sebagian besar pekerjaan persiapan dan evaluasi yang terjadi sebelum human judgment dibutuhkan?”
McKinsey menggambarkan arah yang serupa melalui konsep underwriting operating system yang bergerak menuju model machine-first, human-governed. Dalam pandangan tersebut, AI berpotensi menangani pekerjaan rutin seperti intake, triage, risk selection, pricing, dan issuance, sementara underwriter berfokus pada keputusan kompleks dan pengelolaan portofolio [2]. Meskipun pembahasannya terutama berada pada konteks commercial dan specialty underwriting, logika operasionalnya tetap relevan: bila sebuah proses memiliki volume tinggi, tahapan evaluasi berulang, data tersebar, dan aturan yang sebagian dapat diformalkan, maka proses tersebut menjadi kandidat kuat untuk diorkestrasi oleh agentic system.
Dari perspektif implementasi, production use case pertama yang lebih realistis bukanlah autonomous underwriting engine yang menggantikan underwriter sepenuhnya. Pendekatan yang lebih enterprise-ready adalah bounded agentic underwriting. Dalam pendekatan ini, agent menerima sebuah kasus, membangun konteks dari informasi calon tertanggung dan data pendukung yang tersedia, lalu menjalankan serangkaian evaluasi sesuai rule dan policy yang telah didefinisikan bersama underwriter. Agent tidak diminta “menebak” keputusan hanya dari satu prompt besar. Sebaliknya, ia bekerja melalui tahapan yang lebih disiplin: memahami data terstruktur dan tidak terstruktur, menilai kelengkapan, menjalankan pemeriksaan deterministik, mengidentifikasi konflik, dan menentukan apakah kasus masih berada di jalur standar atau sudah masuk kategori exception.
Penting untuk dibedakan antara fakta industri dan pengalaman desain internal. Fakta industrinya adalah bahwa underwriting cocok untuk operating model baru karena masih banyak mengandung pekerjaan manual dan alur yang dapat diorkestrasi [2]. Sementara itu, detail seperti jumlah rule yang diprioritaskan, batas otorisasi sistem, atau target percepatan proses merupakan keputusan desain implementasi masing-masing organisasi. Karena itu, ketika sebuah perusahaan menyatakan bahwa agent menjalankan puluhan aturan underwriting atau menyiapkan rekomendasi awal sebelum review manusia, hal tersebut sebaiknya diposisikan sebagai desain operasional internal, bukan klaim umum yang berlaku untuk seluruh industri.
Perdebatan yang sering muncul kemudian adalah: apakah sistem seperti ini benar-benar agentic AI, atau sekadar rules engine tradisional yang dibungkus dengan antarmuka modern? Jawabannya terletak pada orchestration. Rules engine sangat efektif bila seluruh input sudah tersedia dan urutan pemeriksaan dapat ditentukan secara deterministik. Namun underwriting nyata tidak selalu sebersih itu. Data bisa tersebar, tidak lengkap, atau saling bertentangan. Dokumen medis juga dapat hadir dalam bentuk unstructured text yang membutuhkan interpretasi. Di sinilah agentic layer berperan: mencari data yang relevan, memahami konteks dokumen, memilih tool atau API yang diperlukan, menjalankan evaluasi rule, memeriksa konsistensi hasil, dan menentukan langkah berikutnya sesuai keadaan kasus.
Karena itu, desain arsitektur yang lebih aman untuk industri teregulasi bukanlah satu model besar yang diberi semua data lalu diminta mengambil keputusan akhir. Pendekatan yang lebih matang adalah memisahkan probabilistic reasoning dari deterministic control. LLM dapat digunakan untuk memahami informasi tidak terstruktur, seperti deklarasi kesehatan atau hasil pemeriksaan medis. Rules engine digunakan untuk aturan yang harus berjalan konsisten. Orchestrator mengatur urutan proses. Policy layer mengatur batas kewenangan. Audit layer mencatat data yang dibaca, tool yang dipanggil, rule yang terpicu, dan alasan mengapa kasus diteruskan atau dihentikan. Manusia tetap memegang keputusan pada exception dan area yang menuntut judgment profesional. Inilah bentuk hybrid intelligence yang lebih sesuai untuk enterprise insurance.
Prinsip tersebut sejalan dengan penekanan NAIC bahwa AI di asuransi memang sudah digunakan untuk approval atau denial support, pengelompokan risiko underwriting, percepatan policy issuance, pricing, fraud detection, data processing, hingga claims adjudication. Namun NAIC juga menegaskan bahwa keputusan atau tindakan yang dibuat atau didukung oleh AI tetap harus tunduk pada hukum asuransi yang berlaku dan governance yang memadai [3]. Implikasi praktisnya jelas: sekalipun agent hanya memberi rekomendasi, sistem tetap harus dirancang agar explainable, terkontrol, dan dapat diaudit. Dalam regulated industry, “hanya rekomendasi” tidak menghapus tanggung jawab perusahaan atas kualitas proses pengambilan keputusan.
Pada titik ini, perubahan menuju agentic underwriting tidak lagi sekadar isu produk AI, tetapi juga isu Software Development Life Cycle. Dalam SDLC tradisional, requirement biasanya difokuskan pada fungsi aplikasi: data apa yang masuk, proses apa yang dijalankan, dan output apa yang dihasilkan. Pada agentic system, requirement harus menjawab pertanyaan yang lebih sulit. Apa yang boleh dilakukan AI sendiri? Informasi apa yang boleh dibaca? Kapan agent boleh melanjutkan proses tanpa campur tangan manusia? Kapan human approval wajib? Apa yang terjadi bila dua rule menghasilkan sinyal berbeda? Bagaimana jika dokumen tidak dapat dibaca atau model tidak yakin? Bagaimana bila salah satu tool, API, atau sumber data tidak tersedia?
Artinya, SDLC untuk agentic underwriting bukan hanya feature development lifecycle, tetapi juga decision lifecycle design. Pada fase requirement, organisasi perlu mengubah underwriting knowledge menjadi aturan eksplisit, escalation policy, dan boundary yang operasional. Pada fase design, arsitek tidak cukup menggambar service dan API. Mereka harus menentukan agent boundary, tool permission, context window, titik kontrol deterministik, audit trail, serta checkpoint manusia. Pada fase development, developer tidak hanya membangun layar dan endpoint, tetapi juga orchestration logic, structured outputs, rule evaluation, observability, dan safeguards. Pada fase testing, QA tidak cukup menjalankan happy path. Sistem harus diuji dengan skenario underwriting yang luas, termasuk edge case, konflik antar-data, missing evidence, dan kondisi yang memicu handoff ke underwriter.
Inilah sebabnya mengapa deployment agentic system tidak dapat dinilai hanya dari kecepatan pembuatan prototype. Microsoft Learn menggambarkan agent development lifecycle sebagai rangkaian discovery, experimentation, build, deploy, dan operational steady state. Dokumen tersebut menekankan perlunya iterative validation, continuous feedback, dan early risk mitigation; setelah deploy pun sistem tetap memerlukan continuous monitoring, evaluation, dan adjustment [5]. Dengan kata lain, go-live bukan akhir dari SDLC, melainkan awal dari evaluation loop yang terus berjalan.
Dalam praktiknya, continuous evaluation lifecycle berarti setiap rekomendasi agent perlu dibandingkan dengan keputusan akhir manusia. Ketika agent memberikan rekomendasi accepted tetapi underwriter memilih substandard, selisih itu bukan sekadar error rate. Itu adalah sinyal pembelajaran organisasi. Penyebabnya bisa bermacam-macam: informasi belum lengkap, rule belum diformalkan, dokumen salah diinterpretasikan, ada exception yang belum didokumentasikan, atau manusia menggunakan pengetahuan profesional yang belum diterjemahkan ke dalam sistem. Namun sangat penting untuk menahan godaan agar sistem tidak “belajar sendiri” tanpa kontrol. Dalam konteks underwriting, disagreement harus masuk lebih dulu ke proses validasi bisnis, review teknologi, pengayaan skenario uji, dan governance approval sebelum perubahan dibawa kembali ke production.
Pola tersebut juga membantu membedakan enterprise AI dari sekadar eksperimen laboratorium. Eksperimen dapat berhenti pada pertanyaan apakah model “cukup pintar”. Production system harus menjawab pertanyaan yang lebih operasional: bagaimana cara mendeteksi ketidakpastian, bagaimana insiden diperlakukan, bagaimana fallback bekerja, siapa pemilik keputusan, bagaimana bukti audit disimpan, dan bagaimana perubahan model, prompt, rule, atau sumber data memengaruhi hasil. Dalam agentic underwriting, kualitas tidak diukur hanya dari akurasi sempit, tetapi dari kemampuan sistem menjaga konsistensi proses, meminimalkan pekerjaan mekanis, dan mengeskalasi kasus secara benar.
Karena itu, human-in-the-loop justru bukan tanda ketidakmatangan. Dalam banyak konteks enterprise, itu adalah ciri kematangan. Sistem yang sepenuhnya otonom tetapi tidak memahami batas kewenangannya sendiri dapat menimbulkan risiko operasional, risiko kepatuhan, dan risiko reputasi yang tidak proporsional. Sebaliknya, sistem yang mengetahui kapan ia boleh bekerja sendiri dan kapan ia harus berhenti menunjukkan desain yang lebih dewasa. Dalam underwriting, agent tidak dianggap gagal ketika ia menyerahkan kasus dengan kondisi medis kompleks, evidence yang bertentangan, atau faktor risiko ekstrem kepada underwriter. Itu justru bagian inti dari kontrol.
Dari sisi organisasi, perubahan ini juga menggeser peran underwriter. Underwriter tidak lagi terutama bertindak sebagai pengolah informasi mentah. Perannya bergerak menjadi pengambil keputusan pada exception, penafsir kebijakan, pemilik pengetahuan underwriting, dan pengawas kualitas sistem. Pergeseran ini penting karena AI yang paling efektif di enterprise bukan AI yang menghapus tenaga ahli, melainkan AI yang menaikkan leverage tenaga ahli. Underwriter senior kemudian berkontribusi tidak hanya pada keputusan kasus individual, tetapi juga pada pembentukan rule, boundary, dan mekanisme evaluasi sistem.
Untuk konteks Indonesia, penting pula menempatkan pembahasan ini dalam kerangka tata kelola yang makin kuat. OJK melalui POJK Nomor 28 Tahun 2025 tentang penerapan manajemen risiko bagi perusahaan perasuransian menetapkan penguatan kebutuhan manajemen risiko yang memadai, efektif, dan terukur, dengan masa berlaku mulai 1 Januari 2026 [4]. Regulasi ini bukan aturan spesifik tentang agentic AI, sehingga tidak tepat bila ditafsirkan sebagai pengaturan langsung atas underwriting agent. Namun sebagai payung manajemen risiko, regulasi tersebut memperjelas arah bahwa transformasi digital di perusahaan asuransi harus dibangun di atas governance formal, bukan hanya aspirasi efisiensi.
Di sinilah alasan mengapa underwriting dapat menjadi trigger yang sangat kuat untuk membawa agentic AI dari roadmap ke active deployment. Prosesnya punya volume nyata. Langkah evaluasinya berulang. Data berasal dari beberapa sumber. Pengetahuan ahli sebagian dapat diformalkan. Dan yang paling penting, terdapat boundary yang relatif jelas antara pekerjaan persiapan yang bisa diorkestrasi dan professional judgment yang harus tetap berada pada manusia. Tidak semua use case AI memiliki kombinasi karakteristik seperti ini. Banyak use case menarik secara demo, tetapi kurang memiliki ukuran value, kontrol, atau alur eskalasi yang cukup jelas untuk dijadikan production system pertama.
Secara strategis, pelajaran terbesarnya adalah bahwa perjalanan dari generative AI menuju agentic AI bukan terutama cerita tentang model yang makin canggih. Ini adalah cerita tentang kematangan organisasi dalam mendesain operating model baru. Generative AI memberi kemampuan untuk memahami dan menghasilkan informasi. Agentic AI menuntut organisasi menentukan objective, batas kewenangan, urutan tindakan, kontrol deterministik, serta mekanisme akuntabilitas. Tanpa fondasi tersebut, agent hanya menjadi antarmuka yang tampak cerdas tetapi rapuh saat berhadapan dengan kompleksitas operasional nyata.
Dengan demikian, ketika perusahaan bertanya apa trigger yang tepat untuk memindahkan agentic AI dari roadmap ke production, jawabannya bukan “ketika model terbaru sudah tersedia.” Trigger yang lebih valid adalah ketika perusahaan menemukan proses bisnis yang jelas, terukur, berulang, dan cukup bernilai, di mana generative AI saja tidak lagi memadai. Pada underwriting kesehatan, titik itu muncul ketika organisasi menyadari bahwa masalah utamanya bukan membaca dokumen, melainkan mengorkestrasi serangkaian evaluasi risiko sampai tiba pada momen ketika human judgment benar-benar diperlukan.
Dalam kerangka itu, production use case pertama yang paling sehat bukan autonomous underwriter, melainkan bounded agentic workflow: sistem yang mengumpulkan konteks, membaca evidence, menjalankan rule, mendeteksi konflik, menghasilkan rekomendasi yang dapat dijelaskan, dan menyerahkan kasus tertentu kepada manusia sesuai authority limit. Pendekatan seperti ini lebih selaras dengan kondisi industri yang masih berada pada fase transisi [1], lebih dekat dengan arah operating model underwriting modern [2], lebih patuh pada tuntutan governance [3][4], dan lebih konsisten dengan kenyataan bahwa agentic system harus dikelola sebagai lifecycle evaluasi berkelanjutan, bukan aplikasi statis yang selesai saat go-live [5].
Pada akhirnya, ukuran kedewasaan agentic AI di perusahaan asuransi bukan terletak pada seberapa banyak keputusan dapat diotomatisasi tanpa manusia. Ukurannya adalah seberapa baik perusahaan dapat mendefinisikan apa yang boleh dilakukan AI sendiri, apa yang wajib dikendalikan secara deterministik, kapan manusia harus mengambil alih, dan bagaimana seluruh interaksi itu dicatat serta diawasi. Bila prinsip ini dipenuhi, underwriting bukan sekadar use case AI yang menarik. Ia dapat menjadi titik awal transformasi operating model yang benar-benar siap untuk production.
Sumber:
[1] EY, GenAI in Insurance Key Survey Findings.
[2] McKinsey & Company, The future underwriting operating system: From inbox to AI nerve center.
[3] NAIC, Insurance Topics: Artificial Intelligence.
[4] OJK, POJK Nomor 28 Tahun 2025 tentang Penerapan Manajemen Risiko bagi Perusahaan Perasuransian, Lembaga Penjamin, dan Dana Pensiun.
[5] Microsoft Learn, Agent development lifecycle.
Sumber Referensi
- GenAI in Insurance Key Survey Findings | EY - US
- The future underwriting operating system: From inbox to AI nerve center
- Insurance Topics | Artificial Intelligence | NAIC
- Penerapan Manajemen Risiko bagi Perusahaan Perasuransian, Lembaga Penjamin, dan Dana Pensiun
- Agent development lifecycle | Microsoft Learn