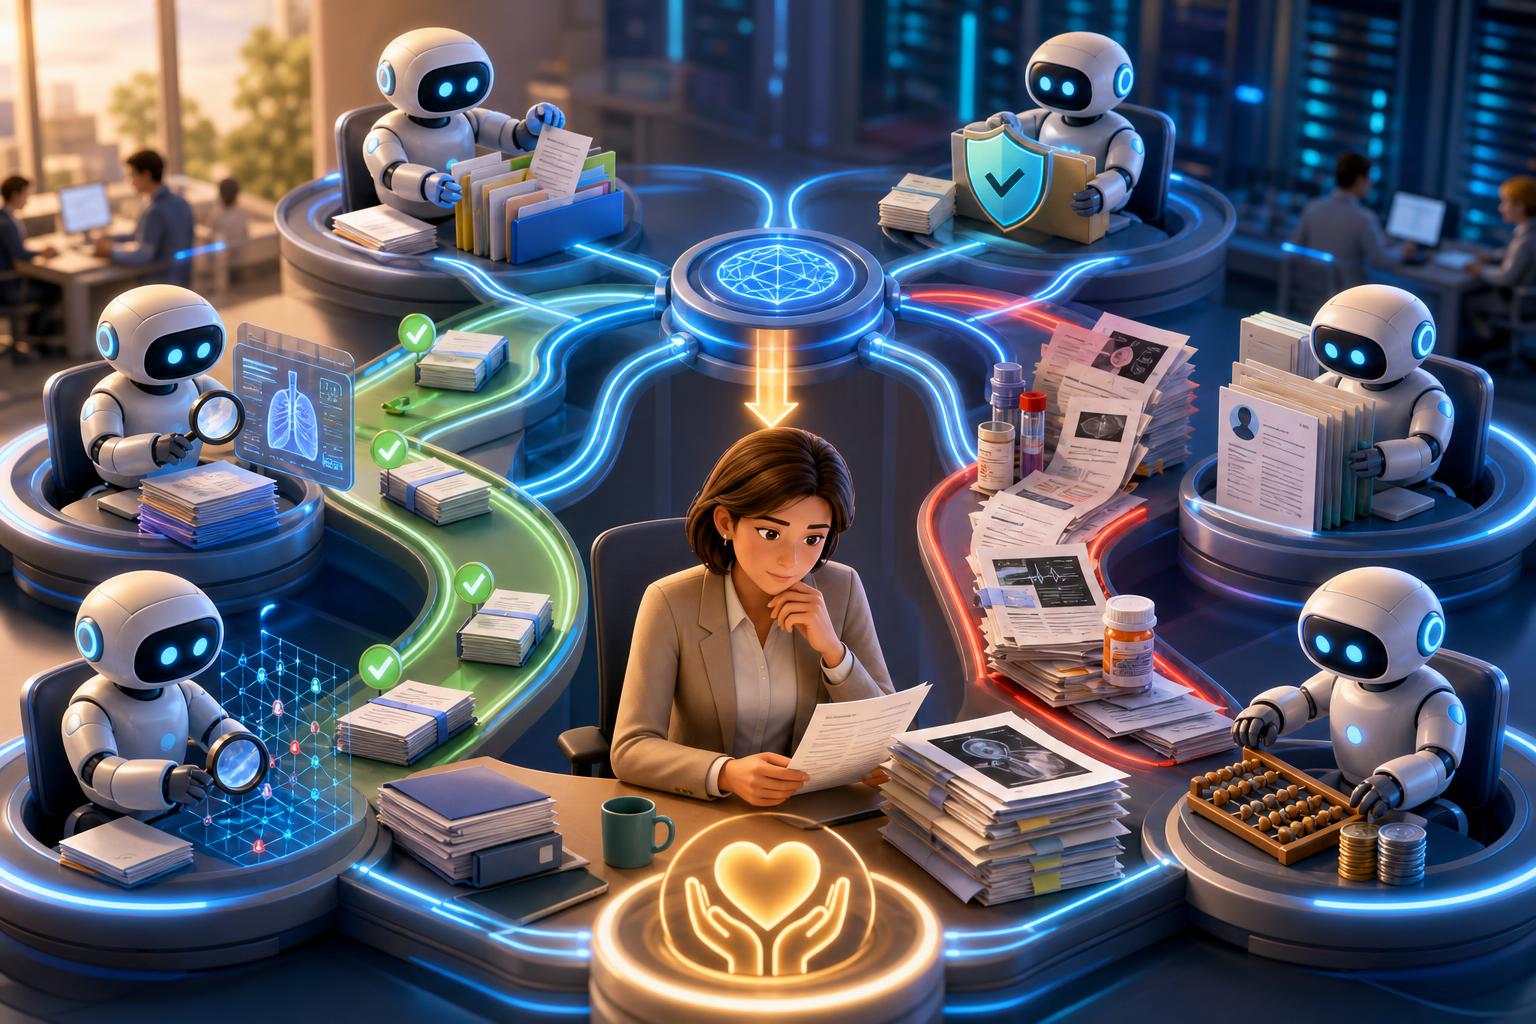
Pada 2030, salah satu fungsi enterprise yang paling mungkin berubah secara mendasar di industri asuransi kesehatan adalah claims operations dan prior authorization. Perubahan ini bukan sekadar soal staf klaim bekerja lebih cepat dengan bantuan AI, melainkan tentang pergeseran operating model secara menyeluruh. Jika hari ini manusia masih menjadi pusat proses dan sistem hanya berperan sebagai alat bantu, maka pada akhir dekade ini sangat mungkin sistem agentic AI justru menjadi pusat orkestrasi workflow, sementara manusia berfokus pada keputusan yang benar-benar membutuhkan penilaian profesional, otorisasi, dan pertanggungjawaban akhir [1][2].
Dalam satu kalimat, arah transformasinya dapat diringkas sebagai berikut: pada 2030, health insurance claims dan prior authorization berpotensi menjadi largely agentic, di mana AI secara otonom mengumpulkan evidence, memvalidasi coverage, memeriksa aturan medis, mendeteksi anomali, mengoordinasikan sistem, dan menyiapkan keputusan, sementara human judgment tetap tidak tergantikan untuk kasus medis yang ambigu, trade-off etis, pengecualian, banding, serta keputusan dengan konsekuensi tinggi [1][2][5]. Formulasi ini penting dijaga sebagai kemungkinan yang kuat, bukan kepastian absolut, karena bukti publik saat ini lebih banyak menunjukkan arah desain operating model daripada bukti bahwa seluruh payer akan sepenuhnya otonom pada tahun tersebut.
McKinsey memperkirakan bahwa lebih dari separuh aktivitas claims yang ada saat ini berpotensi digantikan oleh automation pada 2030 [1]. Namun temuan yang lebih penting justru bukan angka automasinya, melainkan implikasinya terhadap peran manusia. Ketika aktivitas administrasi, pengecekan dokumen, dan adjudication sederhana semakin dapat diproses otomatis, kemampuan seperti judgment, empathy, communication, expertise, accountability, dan complex decision making justru menjadi semakin bernilai [1]. Artinya, masa depan fungsi klaim bukanlah penghapusan peran claim professional, melainkan reposisi peran tersebut ke area yang lebih kompleks dan lebih menentukan.
Perbedaan mendasar antara automation tradisional dan agentic AI terletak pada cakupan tindakan yang dapat dijalankan. Automation tradisional biasanya unggul pada satu tugas spesifik, misalnya OCR untuk membaca invoice rumah sakit. Generative AI dapat melangkah lebih jauh dengan merangkum isi dokumen atau menjelaskan diagnosis dan treatment yang tertulis. Agentic AI bergerak ke level berikutnya: setelah membaca invoice, sistem dapat mengidentifikasi data yang belum lengkap, menarik data peserta dari policy administration system, memeriksa manfaat polis, menelusuri histori klaim, memanggil rule engine medis, membandingkan diagnosis dan prosedur, mengecek indikasi ketidaksesuaian, mencari pola fraud, lalu menentukan apakah kasus dapat diproses otomatis atau perlu diteruskan kepada reviewer manusia [2]. Di sinilah konsep agentic menjadi relevan bagi asuransi kesehatan, karena workflow klaim memang terdiri dari banyak langkah yang saling bergantung.
Dalam arsitektur yang lebih matang, workflow tersebut dapat dibagi ke dalam beberapa agent yang memiliki fungsi spesifik. Document Agent mengklasifikasikan dan mengekstrak informasi dari discharge summary, medical record, hasil laboratorium, resep, invoice, dan itemized bill. Policy Agent membaca manfaat polis, rider, exclusion, waiting period, limit, dan status kepesertaan. Medical Agent menilai hubungan antara diagnosis, treatment, medication, procedure, dan medical necessity. Claims History Agent menelusuri histori pemanfaatan dan pola klaim sebelumnya. Fraud Agent mendeteksi anomaly dan pola yang tidak lazim. Rules Agent menjalankan business rules produk. Financial Agent menghitung eligible amount, deductible, coordination of benefits, dan limit tersisa. Hasil dari seluruh agent itu kemudian dikonsolidasikan oleh orchestrator untuk menentukan next best action [2].
Pendekatan ini berbeda secara prinsip dari chatbot biasa. Chatbot umumnya menjawab pertanyaan ketika ditanya. Sebaliknya, agentic operating model secara aktif menjalankan pekerjaan yang diperlukan untuk sampai pada jawaban. Jika kasus sederhana, evidence lengkap, nilai rendah, dan seluruh rules terpenuhi, sistem dapat membawa klaim ke jalur straight-through processing. Jika kasus mengandung diagnosis tidak lazim, medical complexity tinggi, nilai besar, conflicting evidence, indikasi fraud, atau ambiguitas polis, sistem akan melakukan eskalasi kepada manusia [2]. Jadi, bukan hanya ada AI yang “membantu”, tetapi ada AI yang menjalankan sebagian besar alur kerja sampai titik di mana human judgment memang dibutuhkan.
McKinsey juga menekankan bahwa masa depan AI di insurance tidak cukup dibangun dengan menempelkan use case AI terpisah ke proses lama. Nilai terbesar muncul ketika perusahaan merancang ulang workflow end-to-end dan memanfaatkan multiagent systems serta multistep reasoning [2]. Dalam logika ini, intake, document validation, coverage check, medical rule review, anomaly detection, calculation, dan escalation bukan lagi serangkaian tugas manual yang berpindah tangan, melainkan orkestrasi sistemik yang dapat dijalankan lintas aplikasi. Karena itu, pertanyaan strategis bagi insurer bukan hanya “use case AI apa yang ingin dibangun”, tetapi “operating model seperti apa yang ingin didesain ulang”.
Dari sisi ekonomi, peluang transformasinya juga tidak kecil. McKinsey menemukan bahwa dalam survei terhadap pemimpin perusahaan asuransi besar di Eropa, lebih dari separuh responden memperkirakan generative AI dapat menghasilkan productivity improvement sebesar 10 sampai 20 persen, premium growth sekitar 1,5 sampai 3 persen, dan peningkatan technical results sekitar 1,5 sampai 3 percentage points. McKinsey juga memperkirakan bahwa transformasi claims secara end-to-end dapat menghasilkan dampak hingga 14 kali lebih besar dibandingkan pengembangan use case AI yang berdiri sendiri [2]. Meski angka ini berasal dari analisis konsultansi lintas lini insurance dan tidak spesifik hanya untuk health insurance claims, arahnya tetap relevan: nilai terbesar datang dari redesign proses, bukan dari eksperimen AI yang terfragmentasi.
Asuransi kesehatan sangat cocok untuk pendekatan agentic karena karakter prosesnya memang padat transaksi, data tersebar di banyak sistem, dan keputusan dapat dipecah menjadi retrieval, validation, reasoning, rule checking, calculation, serta escalation. Di antara seluruh area, prior authorization adalah salah satu contoh paling jelas. Masalah utamanya saat ini bukan kekurangan pengetahuan medis semata, tetapi beban administrasi yang tinggi, alur kerja yang lambat, pertukaran data yang tersebar, dan komunikasi berulang antara provider dan payer [3][4]. Kombinasi inilah yang membuat prior authorization menjadi kandidat transformasi agentic yang sangat kuat.
American Medical Association melaporkan bahwa prior authorization masih menimbulkan gangguan besar terhadap pelayanan pasien. Dalam survei terbaru, 95 persen physician mengatakan prior authorization dapat menunda akses terhadap perawatan yang diperlukan. Praktik dokter dan staf juga menghabiskan sekitar 13 jam per minggu untuk menangani proses prior authorization, dengan volume sekitar 40 prior authorization per physician per week [4]. Data ini penting karena menunjukkan bahwa sebagian besar friksi bukan berada pada penemuan diagnosis baru, melainkan pada aktivitas administratif seperti mencari data, mengisi formulir, memeriksa requirement, mengumpulkan supporting documentation, dan melakukan follow-up. Aktivitas-aktivitas seperti inilah yang paling potensial dipindahkan ke agentic AI.
Jika ditarik ke level desain proses, agentic AI dapat menerima request prior authorization, membaca clinical notes dan order dari provider, mengambil data coverage dan status kepesertaan, memeriksa apakah layanan membutuhkan authorization, memvalidasi requirement dokumentasi, mengecek guideline dan rule medis yang relevan, lalu menyiapkan draft keputusan lengkap dengan alasan. Dalam kasus yang sangat standar, sistem bahkan dapat memberikan response hampir secara real time selama seluruh data tersedia dan berada di dalam authority boundary yang telah ditentukan. Namun bila terdapat missing evidence, kondisi komorbid yang kompleks, treatment baru yang belum jelas posisinya, atau potensi ketidaksesuaian antara clinical context dan wording coverage, sistem akan meminta informasi tambahan atau melakukan eskalasi ke clinical reviewer manusia [2][3].
Arah tersebut semakin realistis karena regulator juga mulai membangun fondasi teknis untuk interoperabilitas. CMS melalui aturan CMS-0057-F mewajibkan kelompok payer tertentu menerapkan API berbasis HL7 FHIR untuk memperbaiki pertukaran data kesehatan dan proses prior authorization [3]. Untuk payer yang tercakup, CMS menetapkan bahwa expedited request harus diputuskan maksimal dalam 72 jam, sedangkan standard request maksimal tujuh hari kalender, dan payer harus memberikan alasan yang spesifik ketika prior authorization ditolak [3]. FAQ CMS juga menjelaskan bahwa respons payer pada dasarnya dapat berupa persetujuan, penolakan dengan alasan spesifik, atau permintaan informasi tambahan. CMS mengakui bahwa tidak semua keputusan harus real time dan beberapa kasus tetap membutuhkan reviewer klinis [3]. Ini sangat penting: regulasi mendorong struktur data dan kecepatan proses, tetapi tidak menghapus kebutuhan akan penilaian manusia.
Di sinilah batas antara automation dan human judgment menjadi semakin jelas. Semakin banyak pekerjaan administratif yang dapat diotomatisasi, semakin terlihat bahwa kontribusi manusia yang paling bernilai berada pada keputusan dengan konsekuensi tinggi dan ketidakpastian besar. Bayangkan seorang pasien kanker memperoleh rekomendasi treatment baru yang belum tercantum secara eksplisit dalam wording polis. AI mungkin mampu membaca ribuan halaman medical literature, clinical guidelines, historical claims, dan contract wording jauh lebih cepat dibanding manusia. AI juga dapat mengidentifikasi rule yang relevan, memperkirakan konsistensi evidence, serta menyiapkan rekomendasi berbasis data. Namun keputusan akhir tidak selalu berhenti pada pertanyaan apakah treatment itu “sesuai rule”. Pertanyaan yang lebih sulit adalah apakah rule tersebut layak diterapkan secara literal pada kondisi pasien tertentu, dalam konteks medical uncertainty, fairness, proportionality, reputational risk, regulatory expectation, dan dampak langsung terhadap keselamatan pasien. Pada titik ini, AI berfungsi sangat baik sebagai decision intelligence, tetapi belum tentu layak menjadi decision authority.
Data banding dalam Medicare Advantage memperlihatkan alasan praktis mengapa mekanisme human review tetap penting. KFF melaporkan bahwa insurer Medicare Advantage membuat hampir 53 juta prior authorization determinations pada 2024 [5]. Dari seluruh request tersebut, sekitar 7,7 persen ditolak penuh atau sebagian. Hanya sekitar 11,5 persen denial yang diajukan banding, tetapi dari kasus yang benar-benar di-appeal, sekitar 80,7 persen keputusan awal akhirnya dibatalkan sebagian atau seluruhnya [5]. KFF juga mencatat bahwa dalam setiap tahun 2019 hingga 2024, lebih dari delapan dari sepuluh denial yang di-appeal berakhir dibalik [5]. Angka ini tidak otomatis membuktikan bahwa semua keputusan awal salah, karena sebagian reversal bisa muncul setelah ada informasi tambahan yang tidak tersedia pada submission pertama. Namun data tersebut cukup kuat untuk menunjukkan bahwa decision system tidak boleh dibangun seolah-olah hasil rule engine atau rekomendasi AI adalah kebenaran final tanpa ruang untuk reconsideration.
Karena itu, desain operating model masa depan harus memasukkan exception handling, appeal path, dan human authority layer sebagai fitur inti, bukan aksesori kepatuhan belaka [5]. Sistem yang baik bukan sistem yang menutup ruang koreksi demi efisiensi, melainkan sistem yang membedakan secara disiplin mana kasus yang aman untuk diotomatisasi dan mana yang harus naik ke otoritas manusia. Dalam konteks ini, straight-through processing seharusnya diperluas untuk kasus standar dengan evidence lengkap dan confidence tinggi, sedangkan kasus bernilai besar, kondisi langka, unusual treatment, indikasi fraud, konflik bukti medis, ambiguitas polis, customer vulnerability, atau risiko serious adverse consequence harus ditangani oleh reviewer senior.
Model seperti itu juga menjelaskan evolusi dari human in the loop ke pendekatan yang lebih risk-based. Menempatkan manusia pada setiap langkah terdengar aman, tetapi justru dapat menghilangkan sebagian besar manfaat automation. Pendekatan yang lebih masuk akal adalah membangun beberapa jalur keputusan. Pertama, jalur otomatis penuh untuk kasus low complexity, low value, dan high confidence. Kedua, jalur AI recommendation dengan human approval untuk kasus medium complexity. Ketiga, jalur mandatory human review untuk kasus high-consequence atau ambiguous. Dengan demikian, manusia tidak dipakai sebagai stempel universal, tetapi ditempatkan secara selektif pada titik di mana judgment benar-benar menambah nilai substantif.
Pada masa depan, mempertahankan human judgment juga tidak berarti mempertahankan workflow manual. Justru kemungkinan yang lebih efisien adalah sebagian besar pekerjaan administratif telah selesai sebelum kasus sampai ke reviewer senior. Agentic AI dapat menyiapkan decision brief yang berisi ringkasan diagnosis pasien, treatment yang diajukan, evidence klinis yang tersedia, ketentuan polis yang relevan, previous claims, medical guidelines terkait, anomaly yang ditemukan, exposure finansial, rekomendasi sistem, confidence level, bukti yang mendukung, bukti yang bertentangan, serta alasan spesifik mengapa kasus dieskalasikan. Dalam model ini, reviewer manusia tidak lagi menghabiskan energi untuk membuka banyak aplikasi, mencari dokumen polis, menelusuri histori klaim satu per satu, atau menghitung manfaat secara manual. Perannya bergeser dari information processor menjadi judgment authority.
Perubahan ini sejalan dengan arah regulatori. National Association of Insurance Commissioners mengadopsi Model Bulletin on the Use of Artificial Intelligence Systems by Insurers pada Desember 2023 dan menegaskan bahwa insurer tetap bertanggung jawab atas keputusan yang dibuat atau didukung oleh AI [NAIC]. Dalam penjelasannya, NAIC menekankan perlunya governance, risk management, internal controls, validation, documentation, dan oversight, serta menyatakan bahwa human oversight tetap merupakan bagian penting dari insurance decision-making [NAIC]. Walaupun rincian implementasi bergantung pada yurisdiksi, prinsip dasarnya jelas: penggunaan AI tidak memindahkan akuntabilitas dari perusahaan kepada mesin.
Secara lebih luas, prinsip etis yang sama juga ditegaskan oleh World Health Organization dalam panduan mengenai ethics and governance of artificial intelligence for health. WHO menempatkan ethics, human rights, transparency, accountability, dan human oversight sebagai unsur penting dalam desain dan implementasi AI di konteks kesehatan [WHO]. Meskipun pedoman WHO bersifat umum dan tidak spesifik pada adjudication asuransi, relevansinya kuat untuk fungsi prior authorization dan claims health insurance, karena keputusan di area ini berhubungan langsung dengan akses terhadap perawatan, dampak finansial, dan dalam beberapa situasi konsekuensi klinis yang serius.
Dari perspektif organisasi, implikasinya sangat besar. Pada operating model saat ini, claim officer masih sering menjadi pusat alur kerja: menerima dokumen, memeriksa kelengkapan, menelusuri coverage, menilai medical necessity, memeriksa histori, melakukan kalkulasi, berkoordinasi dengan pihak lain, lalu menutup kasus. Dalam operating model yang lebih agentic, pusat gravitasi itu bergeser ke sistem orkestrasi. AI agent mengumpulkan informasi, membaca dokumen, memanggil aplikasi internal, mengevaluasi rule, melakukan kalkulasi, mendeteksi anomali, menentukan next action, dan pada kasus tertentu menjalankan approved actions secara otomatis selama tetap berada dalam authority boundary yang telah ditetapkan [2]. Manusia lalu berada pada lapisan yang berbeda: policy owner, medical expert, exception handler, appeal authority, governance owner, quality reviewer, dan accountability holder.
Karena itu, tantangan utamanya bukan hanya teknologi, tetapi juga desain peran, kontrol, dan governance. Jika insurer membangun agentic AI tanpa definisi otoritas yang jelas, perusahaan berisiko menghasilkan automasi yang cepat tetapi rapuh. Sebaliknya, jika perusahaan mempertahankan semua tahapan manual karena takut melepaskan kontrol, manfaat produktivitas dan pengalaman pelanggan tidak akan tercapai. Keseimbangan yang lebih sehat adalah membangun authority framework yang eksplisit: kapan AI boleh mengeksekusi, kapan AI hanya memberi rekomendasi, kapan sistem wajib meminta second review, dan kapan keputusan harus diambil oleh clinical reviewer atau komite khusus. Dengan kerangka seperti itu, automation memperluas kapasitas organisasi tanpa mengaburkan tanggung jawabnya.
Tanda-tanda pergeseran tersebut juga mulai terlihat pada level industri. EY melaporkan bahwa 53 persen perusahaan asuransi berada pada tahap awal mengintegrasikan agentic AI ke dalam workflow, sementara 27 persen menyatakan agentic AI sudah partially integrated. Sebanyak 57 persen memperkirakan AI use cases akan fully built and integrated dalam satu sampai dua tahun. EY juga mencatat bahwa 69 persen insurer memprioritaskan agentic AI untuk risk assessment and mitigation, dan 60 persen untuk customer service and engagement [EY]. Sementara itu, Deloitte melihat potensi agentic AI di sepanjang insurance value chain, termasuk claims, dengan peluang untuk mengurangi claims leakage, memperluas intelligent automation, dan meningkatkan customer engagement [Deloitte]. Data ini bukan bukti bahwa transformasi penuh telah tercapai, tetapi menunjukkan bahwa pasar bergerak dari tahap eksperimen menuju penerapan workflow nyata.
Dengan seluruh perkembangan tersebut, kesimpulan yang paling kredibel adalah bahwa claims operations dan prior authorization memang termasuk fungsi yang paling mungkin menjadi hampir tidak dapat dikenali dibandingkan hari ini. Sebagian besar pekerjaan administratif, pencarian informasi, pengecekan polis, validasi dokumen, calculation, anomaly detection, dan orchestration dapat berpindah dari manusia menuju AI agents [1][2][3]. Namun semakin besar kemampuan sistem untuk mengotomatisasi proses, semakin penting pula penetapan batas otoritasnya. AI dapat mempercepat keputusan, meningkatkan konsistensi, dan memperluas straight-through processing, tetapi akuntabilitas tidak boleh ikut diotomatisasi.
Dengan demikian, masa depan yang paling masuk akal bukanlah “AI menggantikan claim assessor”, melainkan “AI mengambil alih sebagian besar pekerjaan administratif dan koordinatif sehingga manusia naik kelas menjadi judgment authority untuk kasus ambigu, bernilai tinggi, dan berisiko tinggi”. Pada kasus standar, AI dapat menjadi executor. Pada kasus menengah, AI dapat menjadi advisor yang bekerja bersama manusia. Pada keputusan dengan konsekuensi tinggi, manusia tetap menjadi authority [1][2][5].
Transformasi terbesar pada 2030, oleh karena itu, bukan semata-mata berkurangnya pekerjaan manual. Transformasi yang sesungguhnya adalah perubahan posisi manusia di dalam sistem keputusan. Dari sebelumnya menjadi pihak yang memproses hampir seluruh pekerjaan, manusia akan semakin fokus pada sedikit keputusan yang jauh lebih kompleks, lebih bernilai, dan lebih menentukan. Justru ketika agentic AI mengambil alih bagian yang repetitif dan administratif, peran manusia menjadi lebih strategis, bukan lebih kecil. Dan di industri yang menyangkut akses layanan kesehatan, fairness, serta dampak langsung terhadap kehidupan pasien, itulah bentuk kemajuan yang paling masuk akal.
Catatan keterbatasan: beberapa angka dampak ekonomi dan proyeksi produktivitas dalam pembahasan di atas berasal dari analisis konsultansi dan lintas lini insurance, sehingga sebaiknya dipahami sebagai indikasi arah perubahan, bukan prediksi pasti untuk seluruh pasar health insurance. Sementara itu, bukti yang paling kuat saat ini mendukung bahwa agentic AI akan merekayasa ulang workflow dan memperbesar automasi untuk kasus standar, tetapi belum cukup untuk menyimpulkan bahwa seluruh keputusan claims atau prior authorization akan sepenuhnya otonom pada 2030 [1][2][3][4][5].
Sumber Referensi
- Claims 2030: A talent strategy for the future of insurance claims | McKinsey
- The future of AI in the insurance industry | McKinsey
- CMS Interoperability and Prior Authorization Final Rule (CMS-0057-F) / Prior Authorization API FAQ | Centers for Medicare & Medicaid Services
- 2025 AMA prior authorization physician survey | American Medical Association
- Medicare Advantage Insurers Made Nearly 53 Million Prior Authorization Determinations in 2024 | KFF