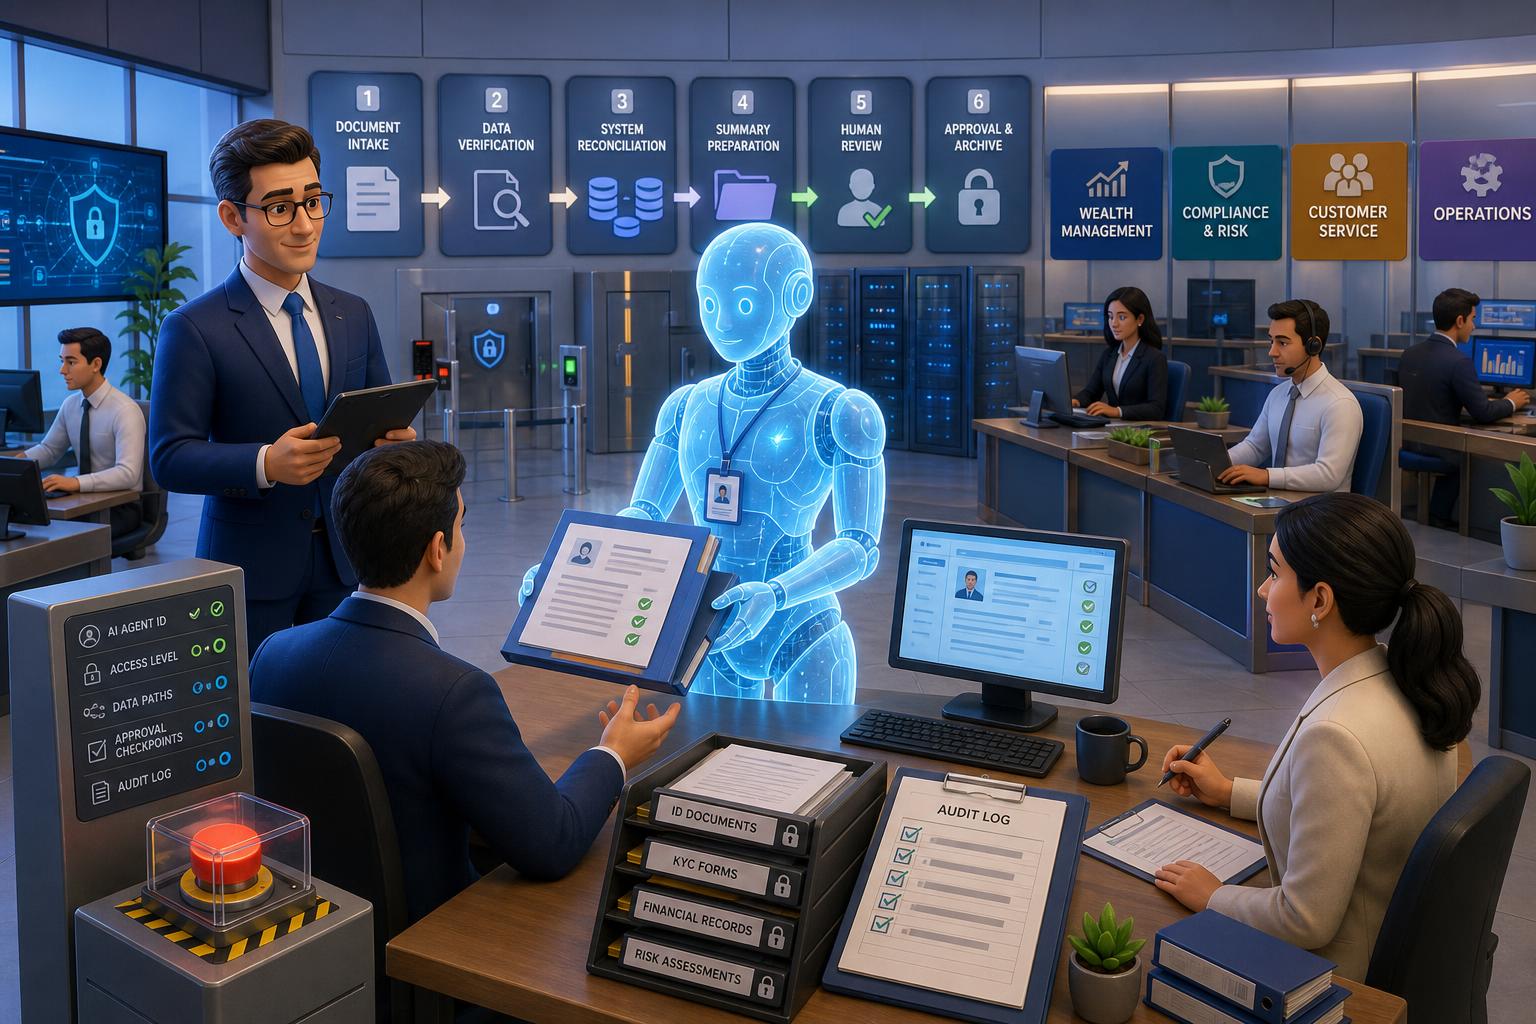
Industri perbankan sedang memasuki tahap baru dalam pemanfaatan kecerdasan buatan. Jika sebelumnya AI lebih sering digunakan sebagai chatbot, pencari informasi, atau alat peringkas dokumen, kini bank mulai menempatkan AI agent sebagai bagian dari alur kerja yang lebih aktif. Perubahan ini penting karena AI tidak lagi sekadar menunggu instruksi sederhana, melainkan mulai diberi tujuan kerja, batas wewenang, akses ke sistem tertentu, dan kewajiban melaporkan hasil kepada manusia.
Dalam konteks ini, AI agent dapat dipahami sebagai tenaga kerja digital. Ia bukan pegawai manusia, tetapi berperan seperti rekan kerja operasional yang membantu menyelesaikan tugas-tugas tertentu secara mandiri dalam koridor aturan yang telah ditetapkan. Konsep ini menjadi relevan bagi bank karena banyak proses perbankan bersifat berulang, berbasis aturan, terdokumentasi, dan melibatkan perpindahan data antar aplikasi.
Lalu, bagaimana bank memperkerjakan AI agent? Jawabannya bukan sekadar memasang model AI ke dalam aplikasi. Bank perlu memperlakukan agent sebagai entitas kerja yang dikelola secara formal. Setidaknya ada beberapa komponen utama yang harus disiapkan: identitas agent, deskripsi tugas, hak akses, batas tindakan, pengawasan manusia, pencatatan aktivitas, dan mekanisme penghentian jika terjadi penyimpangan.
Pada praktiknya, bank biasanya memulai dari pekerjaan yang memiliki aturan jelas dan risiko terukur. Misalnya, agent dapat ditugaskan untuk memeriksa kelengkapan dokumen onboarding nasabah, membandingkan data pada beberapa sistem internal, menyusun daftar tindak lanjut, lalu mengirimkan ringkasan kepada petugas yang bertanggung jawab. Dalam skenario ini, agent tidak mengambil keputusan akhir, tetapi menyiapkan pekerjaan agar manusia dapat bertindak lebih cepat dan lebih akurat.
Model kerja tersebut menunjukkan perbedaan mendasar antara chatbot biasa dan AI agent. Chatbot cenderung berfungsi sebagai antarmuka tanya jawab. Sementara itu, AI agent dirancang untuk menjalankan rangkaian langkah kerja. Ia dapat menerima tujuan, memecah tugas menjadi beberapa tahapan, menggunakan alat yang tersedia, mengecek hasil sementara, lalu menyesuaikan langkah berikutnya. Karena itulah, agent lebih dekat dengan konsep pekerja digital dibanding asisten percakapan sederhana.
Di lingkungan bank, penggunaan AI agent umumnya tumbuh pada area yang kaya proses administratif. Wealth management, layanan nasabah, kepatuhan, operasional internal, treasury, dan dukungan analisis merupakan contoh bidang yang paling cocok untuk tahap awal. Alasannya sederhana: bagian-bagian ini sering membutuhkan pencarian data lintas sistem, penyusunan ringkasan, verifikasi berkas, pembuatan draf komunikasi, serta pengingat tindak lanjut yang konsisten.
Bank tidak memperkerjakan AI agent dengan cara memberi kebebasan penuh sejak awal. Pendekatan yang lebih aman adalah bertahap. Pada tahap pertama, agent hanya memberi rekomendasi. Ia mengumpulkan data, merangkum temuan, dan menyarankan tindakan, tetapi eksekusi tetap dilakukan manusia. Pada tahap kedua, agent boleh menyiapkan tindakan, seperti mengisi formulir, membuat draf email, atau menyusun instruksi kerja, namun tetap membutuhkan persetujuan. Pada tahap berikutnya, agent dapat menjalankan tindakan terbatas yang berisiko rendah. Hanya setelah kontrol dan kualitasnya terbukti, sebagian proses bisa dibuat lebih otonom.
Karena bank beroperasi dalam lingkungan yang sensitif, setiap AI agent harus memiliki batas akses yang sangat jelas. Agent untuk pemeriksaan dokumen tidak otomatis boleh melihat seluruh profil keuangan nasabah. Agent untuk membuat ringkasan pertemuan tidak otomatis boleh mengubah data portofolio. Prinsip hak akses minimum menjadi kunci. Agent hanya boleh mengakses data dan sistem yang benar-benar diperlukan untuk menyelesaikan tugasnya.
Selain akses, bank juga perlu menetapkan struktur akuntabilitas. Setiap agent harus memiliki pemilik proses dan penanggung jawab manusia. Ini penting karena hasil kerja AI tetap berdampak pada layanan, kepatuhan, dan reputasi institusi. Bila terjadi kesalahan, organisasi tidak boleh bingung menentukan siapa yang harus meninjau, menghentikan, memperbaiki, atau melaporkan insiden. Dengan kata lain, tenaga kerja digital tetap membutuhkan manajer manusia.
Pengawasan manusia atau human in the loop menjadi prinsip inti. Dalam dunia perbankan, tidak semua keputusan pantas didelegasikan kepada mesin. Komunikasi penting kepada nasabah, keputusan investasi, persetujuan transaksi, perubahan data sensitif, dan penanganan pengecualian tetap memerlukan penilaian manusia. AI agent paling efektif ketika ditempatkan sebagai pengolah awal, penyusun opsi, dan pelaksana tugas terbatas, bukan sebagai pengambil keputusan akhir tanpa kontrol.
Keuntungan dari pendekatan ini cukup jelas. Pertama, produktivitas meningkat karena pegawai tidak lagi menghabiskan terlalu banyak waktu untuk pekerjaan manual yang berulang. Kedua, waktu respons dapat dipercepat karena agent mampu bekerja lintas sistem dalam hitungan singkat. Ketiga, kualitas dokumentasi cenderung membaik karena setiap langkah bisa dicatat secara konsisten. Keempat, pegawai manusia dapat lebih fokus pada tugas bernilai tinggi seperti membangun relasi, memberi pertimbangan, dan menangani kasus kompleks.
Meski menjanjikan, risiko AI agent jauh lebih besar dibanding AI yang hanya menghasilkan teks. Jika sebuah chatbot memberi jawaban yang kurang tepat, dampaknya sering kali masih bisa dibatasi. Namun, jika agent diberi kemampuan untuk memicu alur kerja, memperbarui catatan, mengirim instruksi, atau memindahkan data, maka kesalahan kecil dapat berkembang menjadi masalah operasional yang serius. Karena itu, perbankan tidak cukup hanya menilai kecerdasan model, tetapi juga harus menilai keamanan tindakan.
Beberapa risiko utama perlu dipahami sejak awal.
- Kesalahan interpretasi tujuan, sehingga agent menjalankan langkah yang tidak sesuai konteks.
- Akses berlebihan, yang membuka peluang paparan data sensitif.
- Kebocoran data, terutama jika integrasi ke alat eksternal tidak diawasi ketat.
- Kurangnya transparansi, ketika organisasi sulit menjelaskan alasan agent memilih tindakan tertentu.
- Kebingungan akuntabilitas, jika tanggung jawab tidak ditetapkan sebelum implementasi.
- Efek berantai, ketika keluaran dari satu agent dipakai oleh agent lain tanpa verifikasi memadai.
Oleh sebab itu, bank yang serius memperkerjakan AI agent biasanya membangun tata kelola yang menyerupai pengelolaan fungsi kritis lain. Aktivitas agent dicatat dalam log, perubahan penting memerlukan persetujuan, ada batas nilai atau batas kewenangan, dan tersedia tombol penghentian darurat. Selain itu, lingkungan pengembangan dan produksi dipisahkan agar eksperimen tidak langsung menyentuh sistem inti.
Penting juga dipahami bahwa tidak semua pekerjaan bank siap diserahkan kepada agent. Tugas yang tampak sederhana di permukaan sering kali memiliki banyak pengecualian, nuansa kepatuhan, dan konteks bisnis yang hanya dipahami oleh profesional berpengalaman. AI agent dapat terlihat sangat baik dalam demonstrasi, tetapi implementasi produksi menuntut konsistensi tinggi antar dokumen, sistem, dan keputusan. Dalam dunia keuangan, ketidaksesuaian kecil saja bisa menimbulkan konsekuensi besar.
Karena itu, strategi terbaik bukan mengejar otomasi total, melainkan memilih titik penggunaan yang tepat. Proses yang ideal untuk tahap awal biasanya memiliki ciri-ciri berikut:
- Volume pekerjaan tinggi dan berulang.
- Aturan relatif stabil dan mudah didefinisikan.
- Data sudah tersedia dalam format digital.
- Hasil kerja dapat diperiksa manusia dengan cepat.
- Risiko kesalahan masih dapat dibatasi.
- Tersedia jejak audit dan prosedur eskalasi.
Contoh penerapan yang lebih aman antara lain pembuatan ringkasan dokumen, klasifikasi permintaan nasabah, pengingat tindak lanjut, pemeriksaan kelengkapan berkas, penyusunan draf laporan, atau pengumpulan data untuk bahan rapat. Dari sini, bank dapat mengukur akurasi, kecepatan, kestabilan, dan tingkat koreksi manusia sebelum memperluas peran agent ke tugas yang lebih sensitif.
Masuknya AI agent juga akan mengubah struktur pekerjaan manusia di bank. Sebagian pekerjaan administratif kemungkinan berkurang, tetapi kebutuhan terhadap peran baru justru meningkat. Organisasi akan memerlukan pengawas agent, perancang alur kerja, spesialis tata kelola AI, analis risiko, evaluator kualitas model, administrator akses, serta petugas eskalasi. Artinya, pegawai masa depan tidak hanya dinilai dari pekerjaan yang ia selesaikan sendiri, tetapi juga dari kemampuannya mengarahkan dan mengendalikan tenaga kerja digital.
Bagi perusahaan di Indonesia, pelajaran utamanya adalah memulai dengan disiplin, bukan dengan ambisi yang berlebihan. AI agent sebaiknya diposisikan sebagai instrumen produktivitas yang tumbuh bersama tata kelola. Sebelum berbicara tentang otonomi penuh, perusahaan perlu memastikan adanya identitas agent, aturan akses, persetujuan manusia untuk tindakan sensitif, pencatatan aktivitas lengkap, perlindungan data pribadi, evaluasi berkala, dan penanggung jawab yang jelas.
Pada akhirnya, bank mulai memperkerjakan AI agent bukan semata karena tren teknologi, melainkan karena ada kebutuhan nyata untuk meningkatkan efisiensi tanpa mengorbankan kualitas layanan. Namun, manfaat tersebut hanya akan muncul jika agent diperlakukan sebagai tenaga kerja digital yang harus diatur dengan disiplin. Masa depan perbankan kemungkinan bukan pertarungan antara manusia dan AI, melainkan kemampuan organisasi dalam membangun kolaborasi yang aman, terukur, dan bertanggung jawab antara keduanya.